「東京外国為替市場」という場所は存在しない?
元外銀ディーラー・山中さん講義レポート前編
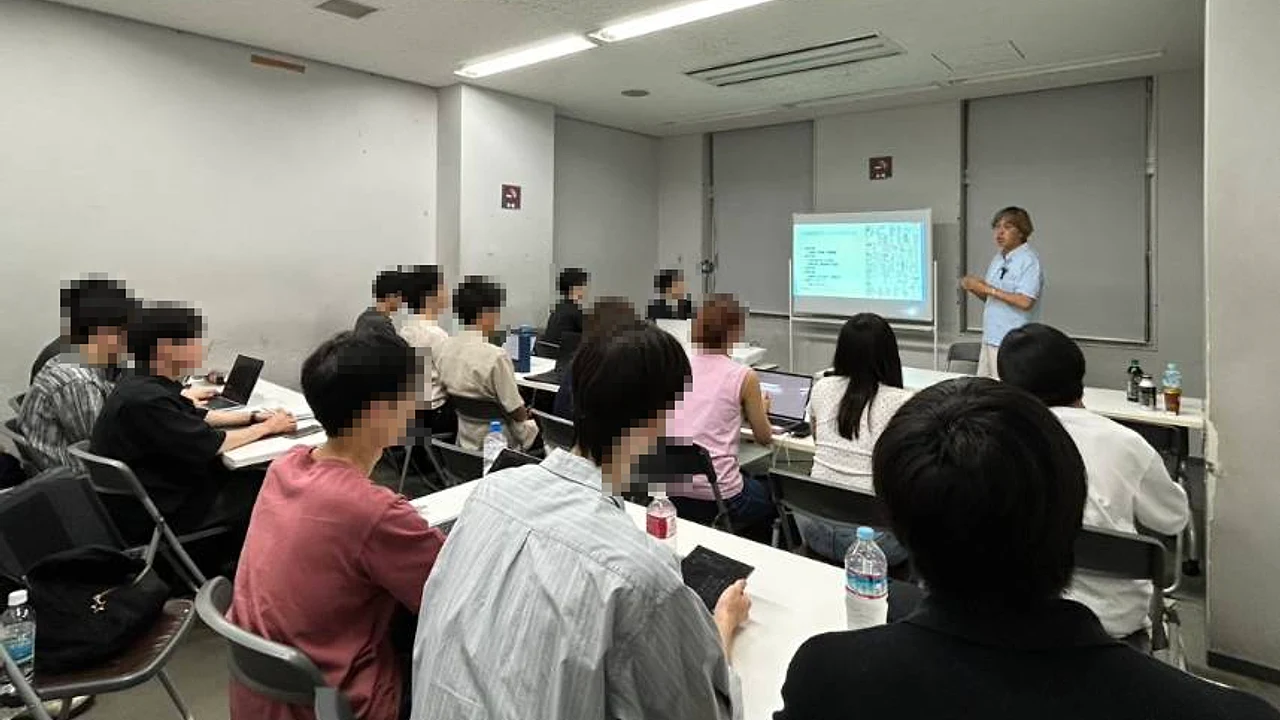
記事の作成が遅くなってしまいましたが、8月2日の講義では、バンク・オブ・アメリカで為替・債券・デリバティブの取引を、日興シティで為替のトレードとセールスを担当して最前線を走り抜け、現在は個人投資家として活躍されている山中さんにご登壇いただきました!
先に結論を言うと、普段ニュースで見ている「東京外国為替市場」という場所は存在しないし、銀行の両替レートは「銀行が絶対に損しない仕組み」で作られている、という話でした。講義の内容が盛りだくさんだったので、前編では「市場の仕組み」、後編では「テクニカル分析と実践」に分けてまとめます。
金融市場と金利の役割
金融市場の分類
講義は、日経新聞のマーケットデータ欄を開くところから始まりました。紙面には、株式・金利(短期金融・債券)・外為・商品・デリバティブなどの市場の数字がずらっと並んでいます。
| 市場の分類 | 特徴・ポイント |
|---|---|
| ① 金利市場 | 山中さんいわく「一番重要かつ一番難しい」市場。短期金融市場と債券市場の2つがある |
| ② 外為市場 | 通貨を「交換」する巨大な市場。金利市場と密接につながっている |
| ③ 株式市場 | 企業の価値に投資する市場。「上がるのが正義」で、材料に素直に反応しやすい |
| ④ 商品市場 | 貴金属・エネルギー・穀物の市場。材料に素直に反応しやすい(例:イラン情勢が悪化すると原油が上がる) |
また、金利市場には大きく2つあります。
- 短期金融市場(1年未満):銀行や証券会社の担当者だけが参加する市場で、個人投資家は絶対に入れない、完全にプロの世界。
- 長期金利・債券市場(1年超):国債や、トヨタのような格付けの高い企業の社債(企業が借金をするために発行する債券)の市場。住宅ローンを組む時などはこの長期金利が参照される。
短期金利のベースになるのが、日銀やFRB(アメリカの中央銀行)が決める「政策金利」(日本だと講義時点で1%前後)です。
※政策金利:銀行同士がお金を貸し借りする際の基準となる金利
中央銀行は、インフレ率(物価の上昇率)を見ながら政策金利を上げ下げして景気をコントロールします。「全ての金融市場の中で何かを見なきゃいけない時って、結局ここ(金利市場)を見に行くんです」という言葉が印象的でした。
為替は「売買」ではなく「交換」する市場
これらの市場の中でも、今回の主役である外為市場はかなり特殊な市場だといいます。最初に説明していただいたのは、株との決定的な違いでした。
株は「会社の価値を上げる」のが正義なので、基本的には買うための市場です。実際、アメリカのニューヨークダウは大恐慌の時期を除けば100年間ほぼ上がり続けています。
でも、外国為替市場は「ドルと円」「ユーロとドル」を交換するだけの市場です。株や原油のように「良いニュースが出たから素直にずっと上がり続ける」ということが少ないそうです。
しかも、市場の規模が桁違いにデカい。巨額の資金があれば株や商品の相場操縦はできてしまいますが(もちろん犯罪です笑)、為替市場は巨大すぎて相場操縦は基本的に無理とのこと。国が「為替介入」をしても、しばらくすると元の水準に戻ってしまうのは、それだけ市場が巨大だからなんですね。
※為替介入:国や中央銀行が通貨を売買してレートを調整すること
すべての市場を動かす親玉は「金利」
では、そんな巨大な市場は何によって動くのか。
山中さんいわく「一番重要で、かつ一番難しいのが金利市場」だそうです。
「東京外国為替市場」という場所
金利の次は、外為市場で実際にどう取引されているかという話でした。
日本の株は東京証券取引所、アメリカの株はニューヨーク証券取引所というように、多くの金融商品は取引所で取引されます。ところが山中さんによると、為替市場には取引される場所がありません。よく聞く「東京外国為替市場」も、その正体は金融機関同士が相対(1対1)で行う取引の集合体だそうです。
この中には大きく2つの世界があります。
- 対顧客市場:輸出入企業や商社、機関投資家が、銀行に「今いくらでドルを買えますか」と聞いて取引する市場。
- インターバンク市場:基本的に「為替市場」というとこちらを指す。
インターバンク市場は「レシプロ」(相互主義)の世界で、相手に値段を聞いたら、相手から値段を聞かれたときに絶対に断ってはいけないそうです。断ったら、その銀行とは二度と取引しないという暗黙の了解があるとのこと。
例外は中央銀行です。介入などがあるので、中央銀行だけは一方的な立場にあります。ほかにも、いろいろな銀行の「取引したいレート」を集めてきて別の銀行に提示するブローカー(仲介業者)もいるそうです。山中さんいわく、為替市場は「他の金融市場に比べるとかなり特殊な世界」です。
銀行が絶対に損しない「仲値」のカラクリ
さらに面白かったのが、僕らが目にする「為替レート」には3つの種類があるという話です。同じ「ドル円」でも、誰がいつ取引するかでレートが違います。
| レートの種類 | 使う場面 | 裏側の仕組み |
|---|---|---|
| ① スポット市場 | ニュースで見るレート | 銀行同士の取引(決済は2営業日後) |
| ② 仲値(なかね) | 銀行窓口・外貨両替 | 毎朝9時55分に決定。手数料が乗る |
| ③ フォワード市場 | 企業の輸出入・FX | 将来のレート。為替と短期金利(3・6ヶ月物)を組み合わせて作る |
ニュースの「1ドル=155円60銭〜62銭」は、銀行同士で「60銭で買いたい人の最高値」と「62銭で売りたい人の最安値」を指します。
一方で、僕らが銀行の窓口でドルを買う時は、毎朝9時55分に決まる「仲値」に上下1円の手数料を乗せたレートが使われます。だから日中多少レートが動いても、銀行は絶対に損をしない仕組みになっているそうです(もし1日で2円以上動いたら、銀行が損しないように午後にもう一度レートを決め直すとのこと。徹底してますね……)。
ちなみに、FXで毎日もらえる「スワップ金利」は、トヨタのような輸出企業が3ヶ月後のドルを予約する「フォワード市場」を1日分に切り取ったものだそうです。全部つながっているんですね。
プロが先回りする「アノマリー」
次は「時間帯アノマリー」の話です。
アノマリーは「理由がないけれども何か決まった動きをするもの」で、季節性などいろいろあるそうです。山中さん自身がよくやっていた例を紹介してくれました。
- 午後2時の罠:海外の株や債券を含む投資信託は、残高の変化に応じて為替の取引が必要になり、その基準になるのが大体午後2時。午後2時の時点で前日より高いか安いかで動きが読めるので、その3分前ぐらいに先回りして仕掛ける。
- 米国債の利払い日:毎年2月15日や8月15日には、日本の機関投資家が、受け取った米国債の利子(クーポン)を円に替える取引をする(GPIF=日本の年金を運用する機関がお客さんだったこともあるそうです)。これも来る前にあらかじめドルを売っておく。
さらに強烈だったのが、アジア通貨危機(1997年〜98年)のときの話です。日本のファンドマネージャーが総投げ状態になり、どれぐらい売ってくるか想像がついたので、朝一番に同じ金額をあらかじめ売って市場を先に崩しておいたそうです。そこにファンドマネージャーの売りがドンと来るので、「はい、ごちそうさま」と。
為替を動かす3つの要因と、日米協調介入のウラ側
続いて、為替の変動要因です。為替相場が動く具体的な「3つの要因」の話に移りました。
① ファンダメンタルズ(経済要因)
経済指標やお金の需給の話です。時代によって主役は変わりますが、今は「CPI(消費者物価指数)」が注目されていて、インフレ率がどうなっているかが見られているそうです。
② 他市場からの波及
プロの機関投資家は、株・債券・商品などを組み合わせてポートフォリオ(資産の組み合わせ)を作っています。だから株や債券が動けば、その調整で為替も動く。「外為市場だけ見てても何も分からない」というのはハッとさせられました。
③ 通貨政策と政治・地政学リスク
実はこれが一番デカいとのこと。たとえば「日米協調介入」の裏側には、アメリカの意向が強く働いているそうです。
日本政府は介入の資金として「米国債」を大量に持っていますが、これを売って円買い介入をされると、米国債の価格が下がってアメリカが困ってしまう。だから「今回は協調介入をしてあげるけれど、米国債は売るな」と、アメリカが日本に恩を着せているのだろう、というのが山中さんの見立てでした。元外銀ディーラーならではのリアルな話です。
また、中東情勢も大きな要因です。中東からジェット燃料を買っているヨーロッパでは調達が難しくなり、航空便が2万便ほど減便されているそうです。これが長引くほど、世界経済への悪影響とインフレの懸念が強まるとのことでした。遠い国のニュースが全部チャートにつながっているんですね。
おわりに
「外為市場だけ見てても何も分からない」という言葉どおり、金利・株・政治・遠い国の紛争まで、すべてがチャートにつながっているのが為替の面白さだと感じました。
後編では、こうした仕組みを踏まえて「個人投資家はどうやって戦うのか」というテーマで、その場でチャートを出して分析した様子や、AIトレードの最前線についてまとめます!後編の公開をお楽しみに!
本記事には講演者個人の経験と見解が含まれます。特定の金融商品の売買を推奨するものではなく、投資の最終判断はご自身の責任で行ってください。本文中の数値・事例は講義時点の情報に基づきます。
 山中さんのインタビュー記事はこちら⇩
「答えのない市場」で40年 ― 元バンク・オブ・アメリカの為替ディーラーが語る、相場と投資の心構え
READ →